OS 105201 - OBRIGAÇÕES - FATURAMENTO/DOC. ELETRÔNICO - ADEQUAÇÃO À VENDA PARA ENTREGA FUTURA À NOTA DE DÉBITO - PAGAMENTO ANTECIPADO E NF DE FORNECIMENTO - AJUSTE SINIEF 45/2026
Objetivo:
A solicitação tem como objetivo adequar o processo de faturamento de Venda para Entrega Futura às exigências do Ajuste SINIEF 45/2026, garantindo que as operações com antecipação de pagamento sejam realizadas conforme as novas regras da Reforma Tributária.
A implementação deve assegurar que a Nota Fiscal de Venda para Entrega Futura seja emitida como Nota de Débito – Tipo 06 (Pagamento Antecipado), tributando exclusivamente IBS/CBS (e IS, quando aplicável), realizando corretamente a deflação preditiva da base de cálculo, desconsiderando ICMS e PIS/COFINS da base de IBS/CBS.
Também deve garantir que a NF de Fornecimento (Remessa) seja obrigatoriamente vinculada à Nota de Débito correspondente, impedindo consumo superior ao valor antecipado, respeitando a tributação configurada na CFOP/CIO da remessa e gerando o XML conforme o leiaute da Reforma Tributária, incluindo o grupo gPagAntecipado, permitindo a correta apuração assistida dos tributos.
Premissas:
- Necessário o ambiente estar atualizado com as versões:
- Faturamento de número 146869 / 146861 CNPJ ou superior.
- Documento Eletrônico de número 147149 / 147154 CNPJ ou superior.
Fluxograma processual.
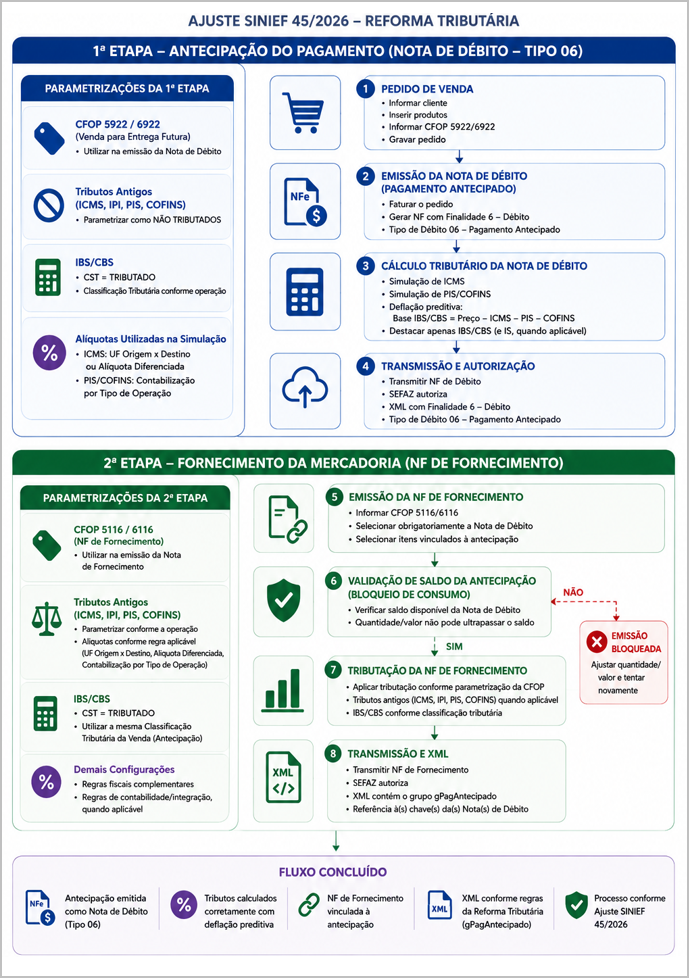
Parametrizações para Antecipação.
Preparar as configurações fiscais necessárias para a emissão da Venda para Entrega Futura como Nota de Débito – Tipo 06 (Pagamento Antecipado), garantindo que o sistema utilize corretamente as regras tributárias definidas para a operação.
Nesta etapa, devem ser revisadas as configurações da CFOP/CIO utilizada na antecipação e as informações tributárias necessárias para o cálculo de IBS/CBS, assegurando que a Nota de Débito seja emitida de acordo com as novas regras aplicáveis ao pagamento antecipado.
Observações importantes:
-
Para as operações com CFOP 5922/6922, os tributos que não fazem parte da Reforma Tributária devem ser configurados de forma que não sejam efetivamente tributados na Nota de Débito.
-
IBS/CBS devem possuir CST e Classificação Tributária compatíveis com a operação.
-
As alíquotas de ICMS, PIS e COFINS precisam estar disponíveis nas parametrizações do sistema, pois serão utilizadas na composição do cálculo de IBS/CBS.
-
A utilização dessas alíquotas na antecipação não significa que ICMS, PIS e COFINS serão destacados na Nota de Débito. Elas serão consideradas na simulação necessária para determinar a base de IBS/CBS.
-
Recomenda-se concluir e validar todas as parametrizações desta fase antes de iniciar a emissão do pedido e da Nota de Débito.
Parametrizações para Antecipação
Emissão de Antecipação.
Realizar o faturamento da Venda para Entrega Futura, garantindo que a operação seja identificada e emitida como Nota de Débito – Tipo 06 (Pagamento Antecipado).
Nesta etapa, o sistema deve calcular corretamente IBS/CBS, considerando as características tributárias da operação, e permitir a transmissão da Nota Fiscal com as informações correspondentes ao pagamento antecipado.
Observações importantes:
-
A identificação da operação como Venda para Entrega Futura ocorre a partir da CFOP/CIO utilizada no faturamento.
-
A Nota Fiscal gerada para a antecipação deve possuir Finalidade 6 – Nota de Débito e Tipo de Débito 06 – Pagamento Antecipado.
-
ICMS, PIS e COFINS não devem ser efetivamente destacados nessa Nota de Débito.
-
Para determinar corretamente a base de IBS/CBS, o sistema considera os tributos simulados que estariam embutidos no valor da operação.
-
Esse processo permite que a base de IBS/CBS da antecipação seja compatível com a tributação que será considerada posteriormente no fornecimento.
-
Após a autorização, recomenda-se conferir o XML para garantir que a finalidade e o Tipo de Débito tenham sido gerados corretamente.
Parametrizações para o Fornecimento.
Preparar as configurações fiscais necessárias para a emissão da NF de fornecimento da mercadoria, garantindo que os tributos sejam calculados de acordo com as regras definidas para a operação de entrega.
Nesta etapa, devem ser revisadas as configurações da CFOP/CIO utilizada no fornecimento, permitindo que o sistema aplique corretamente os tributos correspondentes à operação e mantenha compatibilidade com a antecipação realizada anteriormente.
Observações importantes:
-
As CFOPs 5116/6116 são utilizadas para a operação de fornecimento, conforme o cenário apresentado pelo desenvolvimento.
-
Diferentemente da Nota de Débito, a NF de Fornecimento pode possuir tributação efetiva de ICMS, IPI, PIS e COFINS, conforme a regra definida na CFOP/CIO.
-
IBS/CBS também devem estar devidamente configurados para a operação.
-
A CST e a Classificação Tributária de IBS/CBS devem ser conferidas conforme a regra fiscal aplicável ao fornecimento.
-
A parametrização da NF de Fornecimento não deve ser considerada uma continuidade automática da configuração da antecipação. Cada operação deve ser revisada de acordo com sua finalidade.
-
Recomenda-se validar essa configuração antes de iniciar a emissão da NF de Fornecimento.
Parametrizações para o fornecimento.
Emissão de Fornecimento.
Realizar a entrega da mercadoria anteriormente negociada por meio da emissão da NF de Fornecimento, vinculando-a à Nota de Débito de Pagamento Antecipado e garantindo o correto controle dos valores já antecipados.
A emissão deve respeitar a tributação configurada para a operação de fornecimento, controlar o saldo disponível da antecipação e gerar no documento fiscal as informações necessárias para relacionar o fornecimento ao pagamento realizado anteriormente.
Observações importantes:
- Para emissão da NF de Fornecimento, deverá ser selecionada a Nota de Débito correspondente ao pagamento antecipado.
- O sistema não deve permitir o consumo de valor ou quantidade superior ao disponível na antecipação.
- Uma Nota de Débito poderá ser consumida conforme o saldo disponível e as regras implementadas para a operação.
- A tributação da NF de Fornecimento deve seguir a CFOP/CIO utilizada no fornecimento.
- ICMS, IPI, PIS e COFINS poderão ser efetivamente calculados nessa etapa quando previstos na operação.
- A NF de Fornecimento é uma NF normal, não devendo ser gerada novamente com finalidade de débito.
- Após a transmissão, o XML deve possuir a referência à antecipação por meio do grupo gPagAntecipado.
- Caso mais de uma antecipação seja utilizada para o mesmo fornecimento, devem ser conferidas as respectivas referências geradas no XML.
ATENÇÃO: As informações neste documento são meramente ilustrativas e utilizadas apenas para fins de teste.